
07.10.2026
Es gibt in List auf Sylt ein Nobelhotel, das bereits seit Jahrzehnten mit BMW zusammenarbeitet. Gäste in dem Wellnessresort konnten in dicken Münchener Karossen Probefahrten machen oder sich etwa auf die Whiskymeile nach Kampen kutschieren lassen.
In diesem Jahr sind die BMW verschwunden – ersetzt durch ein edles SUV von Genesis. Die südkoreanische Nobelmarke, quasi die schöne Schwester von Hyundai, hat BMW als Partner des Nobelschuppens abgelöst und geht so unter den zahlungskräftigen Gästen offensiv auf Kundenfang.
Die neue Sylt-Connection ist ein weiterer Beleg dafür, wie die deutschen Autobauer sich die Butter vom Brot nehmen lassen. Und zwar nicht nur von Chinesen. Genesis greift Marken wie BMW, Porsche und Audi frontal an. Im Motorsport, mit einem neuen Werksteam für die 24 Stunden von Le Mans und die Sportwagenlangstrecken-WM, sogar mit einem deutschen Fahrer: André Lotterer. Und auch auf Lifestyle-Ebene – wie Golfturnieren oder dem Nobelhotel in Deutschlands nördlichster Stadt.
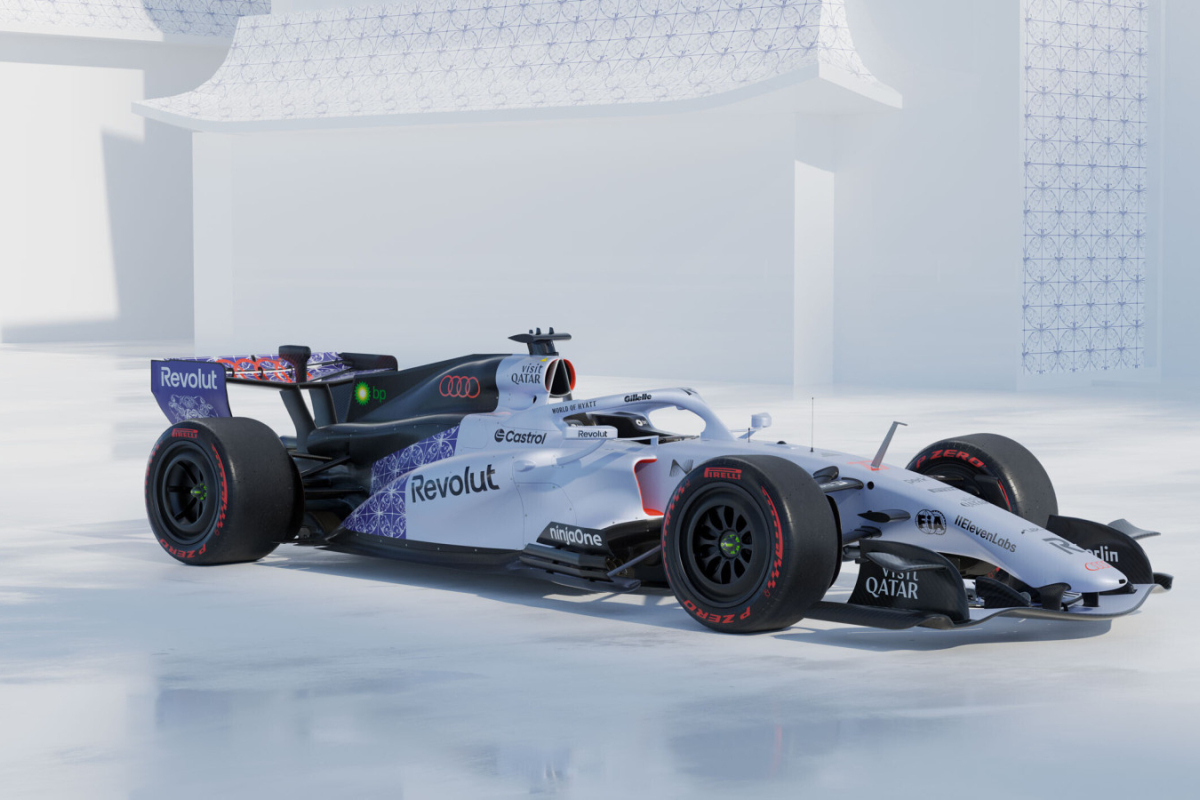
In genau dieser heiklen Phase hat Audis oberster Boss Gernot Döllner eine besonders tolle Idee: Er möchte Teile des Formel 1-Teams, das man gerade erst unter der eigenen Flagge an den Start gebracht hat, wieder verkaufen. Aber Audi will nicht aus der Formel 1 aussteigen. Doch angesichts der Finanzlage im Volkswagen-Konzern bekommt das Interesse an einem Verkauf weiterer Teamanteile eine zweite Bedeutung: Es geht nicht nur um einen strategischen Investor gehen, sondern auch um Cash.
Audi hatte den Schweizer Sauber-Rennstall vollständig übernommen und für den Einstieg in die Formel 1 erhebliche Summen investiert. Dazu gehören nicht nur der Kauf des Teams, sondern auch der Ausbau der Standorte Hinwil und Neuburg, Personal, Infrastruktur, Simulatoren, Prüfstände und die Entwicklung eines eigenen Formel 1-Motors. Man spricht von einer Anfangsinvestition zwischen 1,5 und zwei Milliarden Euro.
Ende 2024 holte Audi deshalb die Qatar Investment Authority QIA als langfristigen Investor an Bord. Audi spricht offiziell von einer „signifikanten Minderheitsbeteiligung“; Medien gehen von rund 30 Prozent aus. Der kolportierte Kaufpreis liegt bei etwa 350 Millionen US-Dollar, ist von Audi aber nicht offiziell bestätigt. Aus diesen Zahlen ergäbe sich damals eine Bewertung des Teams von rund 1,17 Milliarden US-Dollar. Die QIA stellte dabei ausdrücklich zusätzliches Kapital für den Ausbau des Projekts bereit. Audi erklärte, die Investition solle Personal, Anlagen und die Leistungsfähigkeit des Teams beschleunigen.
Inzwischen ist das Formel 1-Asset erheblich wertvoller. Forbes bewertete das damalige Sauber-Team für 2025 mit rund 2,4 Milliarden Dollar; aktuelle Branchenbewertungen sehen Audi teilweise bei rund 2,6 Milliarden Dollar. Das sind keine bestätigten Verkaufspreise, sondern externe Bewertungen. Bei 2,6 Milliarden Dollar wären 30 Prozent rechnerisch rund 780 Millionen Dollar wert. Audis verbleibende rund 70 Prozent entsprächen rund 1,82 Milliarden Dollar.
Und genau hier beginnt die finanzielle Logik eines weiteren Teilverkaufs. Audi könnte beispielsweise zehn Prozent des Teams veräußern. Bei einer Bewertung von 2,6 Milliarden Dollar wären das rund 260 Millionen Dollar. Audi bliebe mit rund 60 Prozent Mehrheitseigner und hätte gleichzeitig einen dreistelligen Millionenbetrag an frischem Kapital erhalten. Bei einer späteren Bewertung von drei Milliarden Dollar wären zehn Prozent bereits 300 Millionen Dollar wert.
Für einen Konzern in einer tiefgreifenden Transformation und mit Cashflowheckmeck wie Audi ist das relevantes Geld.
Denn die finanzielle Lage des Volkswagen-Konzerns hat sich zuletzt verschärft. Am 18. September musste er seine Prognose für 2026 drastisch reduzieren. Statt einer operativen Umsatzrendite von vier bis 5,5 Prozent erwartet der Konzern nun nur noch bis zu einem Prozent. Rund 10 Milliarden Euro an Sondereffekten sollen das operative Ergebnis belasten. Allein eine nicht zahlungswirksame Abschreibung auf auf eine Wertberichtigung vom Porsche-Goodwill schlägt mit rund 6 Milliarden Euro zu Buche. Hinzu kommen Restrukturierungsaufwendungen und weitere Belastungen aus dem schwierigen chinesischen Markt. VW erwartet für 2026 einen Umsatz von rund 315 Milliarden Euro, nach 321,9 Milliarden Euro im Jahr 2025.
Auch Audi ist von dieser Situation nicht abgekoppelt. Im ersten Halbjahr 2026 sanken die Umsatzerlöse um gut 10 Prozent auf 29,2 Milliarden Euro. Das operative Ergebnis lag zwar in 1,12 Milliarden Euro leicht über dem Vorjahreswert, die operative Marge betrug aber lediglich 3,8 Prozent. Die Auslieferungen der Audi-Marke gingen um rund sieben Prozent auf 727.245 Fahrzeuge zurück; besonders stark war der Rückgang in China, wo Audi 232.227 Fahrzeuge und damit rund 19 Prozent weniger als im Vorjahreszeitraum auslieferte. Der Netto-Cashflow lag im ersten Halbjahr bei 1,885 Milliarden Euro.
Das ist der entscheidende Punkt: Audi ist nicht zahlungsunfähig und verfügt weiterhin über erheblichen Cashflow. Aber Geld wird innerhalb des Konzerns wertvoller. Gleichzeitig muss Audi Milliarden in neue Modelle, Elektromobilität, Software, China, Werke und die eigene Transformation investieren. Der Formel 1-Einstieg ist ein weiteres langfristiges Investitionsprojekt.
Für 2026 erwartet Audi inzwischen einen Umsatz von 58 bis 63 Milliarden Euro, eine operative Marge von fünf bis sieben Prozent und einen Netto-Cashflow von drei bis vier Milliarden Euro. Das klingt zunächst komfortabel. Doch Audi muss diese Mittel gleichzeitig für die Erneuerung seines Kerngeschäfts einsetzen.
Döllner weist den direkten Zusammenhang zwischen der VW-Krise und dem Formel 1-Projekt ausdrücklich zurück. Das Projekt sei „komplett losgelöst“ vom Volkswagen-Konzern und von Audi finanziert worden. Das Geschäftsmodell sehe eine eigenständige Finanzierung vor; noch in diesem Jahrzehnt soll das Formel 1-Projekt den Break-even erreichen. Auch einen weiteren Anteilsverkauf bezeichnet Döllner derzeit nicht als notwendig.
Das ist die offizielle Version. Sie schließt einen Liquiditätseffekt eines Verkaufs aber nicht aus.
Selbst wenn das Formel 1-Projekt auf dem Papier separat finanziert wird, hat Audi mit einem Milliardenwert plötzlich ein Asset, das sich teilweise zu Geld machen lässt. Ein Teilverkauf wäre damit eine Möglichkeit, Kapital freizusetzen, ohne das Team aufzugeben.
Die Formel 1 liefert dafür einen ungewöhnlich günstigen Rahmen. Die Rennställe sind extrem wertvolle und knappe Sport-Assets. Ferrari wird mit rund 6,5 Milliarden Dollar, Mercedes mit sechs Milliarden, McLaren mit 4,4 Milliarden und Red Bull mit 4,35 Milliarden Dollar bewertet. Selbst Teams wie Williams liegen bei rund 2,5 Milliarden Dollar.
Damit hat Audi etwas geschaffen, das im VAG-Konzern derzeit besonders interessant ist: ein Asset, dessen Marktwert schneller wachsen könnte als der Kapitalbedarf für seinen Aufbau. Und warum sollte Audi in einer Phase, in der der Mutterkonzern massiv sparen, restrukturieren und Kapital priorisieren muss, nicht prüfen, ob sich ein Teil dieses wertvollen Assets zu attraktiven Konditionen monetarisieren lässt?
Audi hält die Kontrolle über die Formel 1, nutzt Katar als finanzstarken Partner und behält sich gleichzeitig die Option vor, bei entsprechendem Angebot weitere Anteile zu verkaufen.
Der Zeitpunkt ist dabei bemerkenswert. 2024 wurde Katar noch vor allem als strategischer Partner für den Aufbau des Teams präsentiert. 2026 besitzt Audi nun ein Formel 1-Team, dessen Wert externe Beobachter auf rund 2,4 bis 2,6 Milliarden Dollar schätzen – während gleichzeitig im Volkswagen-Konzern der Druck auf Kosten, Rendite und Kapital steigt.
Dass ein solcher Verkauf aus Sicht der Kapitalallokation und der Konzernkrise bei VAG gerade jetzt besonders attraktiv sein könnte, liegt auf der Hand.
Wenn das Team weiter an Wert gewinnt, könnte die Formel 1 für Audi zu einer Art finanziellem Joker werden – sportlich langfristig halten, aber bei Bedarf einen Teil des gestiegenen Wertes in Cash verwandeln. Damit ist das Team für den Konzern wertvoller als ein reines Motorsportengagement. Mit der Infrastruktur von Sauber in den Schweizer Bergen wird man nie eine Chance haben, Weltmeister zu werden. Man kann die Formel 1 aber kapitalistisch ausbeuten, ohne sich um den sportlichen Wert des Engagements zu kümmern.
Was für eine Werteverschiebung bei einer Marke, die einst von der Rallye über Tourenwagen bis hin zu Le Mans den Motorsport vor allem wegen seiner Reklamewirkung und des Techniktransfers in die Serienautos betrieben hat. Plötzlich geht es um ganz was Anderes – nur noch um Mammon, nicht um Motorsport.


07.10.2026
01.10.2026
24.09.2026

16.09.2026

10.09.2026
03.09.2026

20.08.2026

29.07.2026

24.07.2026

23.07.2026

16.07.2026

24.06.2026